Как да изградите авариен фонд (дори при стегнат бюджет)
От екипа на My Money Report ·
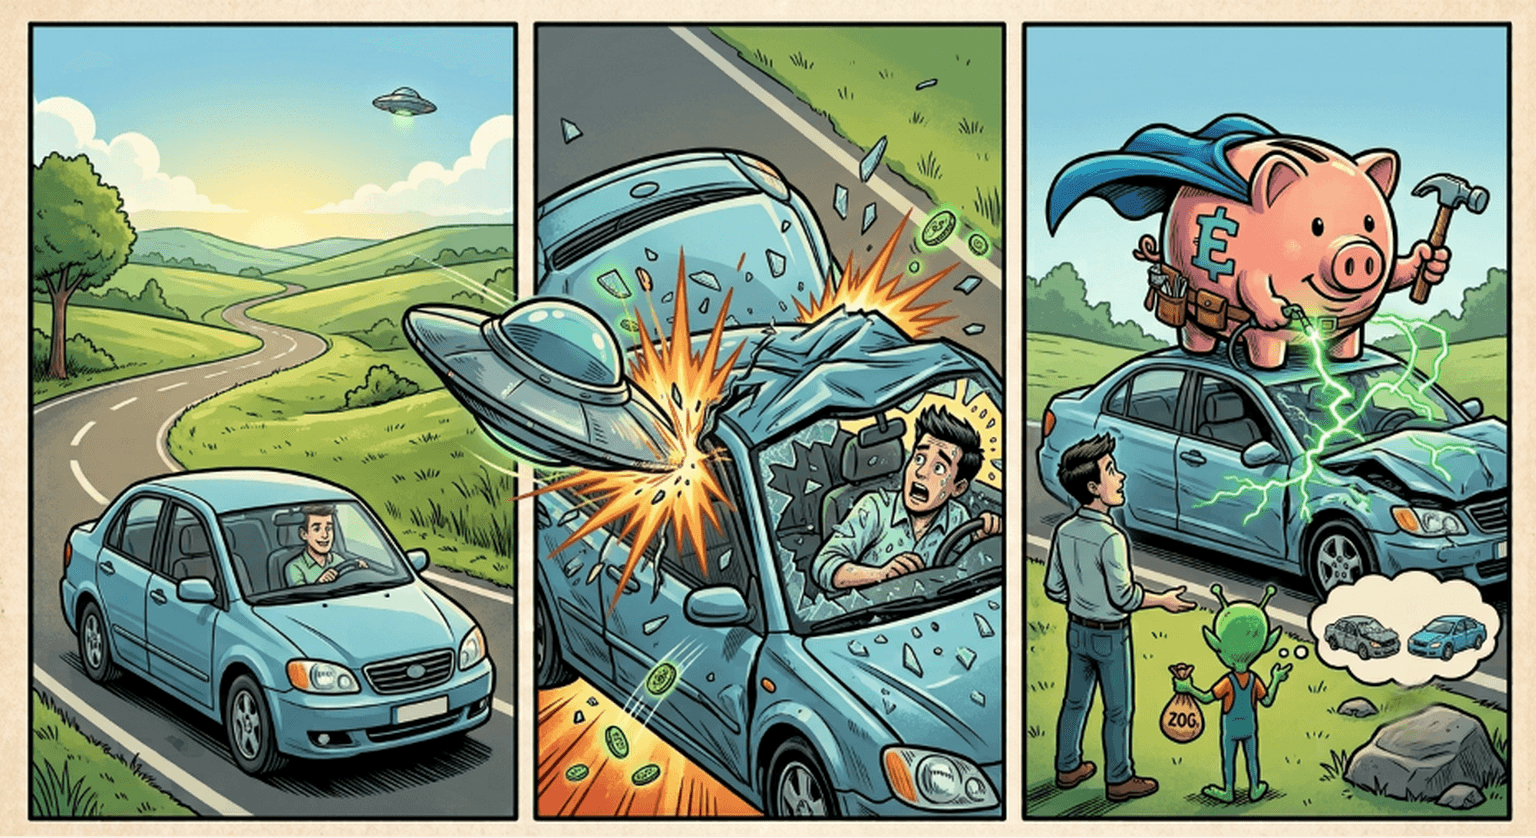
Кола се разваля. Котел издъхва посред зима. Заплатата идва по-малка. За домакинство без буфер всяко от тези неща се превръща в малка катастрофа, често платена със скъп дълг. За домакинство с авариен фонд същото събитие е просто досаден следобед. Точно това е целта на аварийните спестявания: да превърнат кризата в неудобство.
Добрата новина е, че не е нужно да сте богати, за да изградите такъв. Трябват ви цел, място, където да го държите, и малък, повторяем навик. Американското Бюро за финансова защита на потребителите (CFPB) има отлично, разбираемо ръководство за изграждане на авариен фонд, което си струва да отбележите.
Какво е авариен фонд (и какво не е)
Аварийният фонд е пари, заделени специално за непредвидени, наистина необходими разходи: медицинска сметка, спешен ремонт или пропуск в доходите. Той не е фонд за почивка, не е фонд за нов телефон и не е ежедневната ви разходна сметка. Държането му умствено и физически отделен е това, което го спира тихо да изтече.
Колко трябва да спестите?
Класическият съвет е три до шест месеца основни разходи. Това е чудесна дългосрочна цел, но за повечето хора е и достатъчно плашеща, за да предизвика парализа. Затова я разбийте на етапи:
- Начална цел: малък, постижим буфер - цената на типична неочаквана сметка във вашия живот. Достигането ѝ рано изгражда инерция.
- Междинна цел: един месец основни разходи. Само това премахва огромно количество финансов стрес.
- Пълна цел: три до шест месеца основни разходи, повече ако доходът ви е променлив или сте самонает.
Обърнете внимание, че те се базират на вашите основни разходи (нужди), а не на общото ви харчене. При спешност бихте отрязали екстрите, така че трябва да покриете само основите.
Къде да го държите
Аварийният фонд има две задачи: да е сигурен и да е достъпен в рамките на ден-два. Това сочи към отделна, лесно достъпна спестовна сметка - в идеалния случай такава, която носи някаква лихва, но не е вързана в инвестиции, които биха паднали в стойност точно когато ви трябват парите. Държането му в различна сметка от ежедневното харчене добавя малка, полезна преграда срещу посягането към него за неспешни неща.
Как всъщност да го изградите
Навикът е по-важен от сумата. Няколко принципа правят това много по-вероятно да се случи:
- Първо платете на себе си. Определете сумата за спестяване в началото на периода и я заделете, преди да харчите, вместо да се надявате нещо да остане.
- Започнете малко и автоматично. Дори скромен, редовен превод бие голям, до който така и не стигате.
- Захранвайте го от това, което откриете. Проследяването на разходите почти винаги разкрива изтичания на пари - неизползван абонамент, навик, който е нараснал незабелязано. Пренасочете тези пари право във фонда.
- Дайте му име и цел. Цел, която виждате ("Авариен - 1 месец"), е далеч по-мотивираща от смътно намерение да спестявате.
Проследяването прави разликата
Ето тихата истина за аварийните фондове: парите за изграждането на такъв обикновено вече са в бюджета ви, скрити в разходи, които сте престанали да забелязвате. Не можете да пренасочите това, което не виждате. Когато записвате харченето си и следите къде наистина отива, свободният капацитет се разкрива - и това захранвате в спестяванията.
Как да изградите фонда си с My-Money.Report
В My-Money.Report можете да създадете отделни спестовни кошнички със собствени цели - кошничка "Авариен" точно до "Почивка" или "Нова кола" - и да гледате как всяка се пълни с лента за прогрес. Тъй като първо задавате цел за спестяване за периода и после проследявате харченето спрямо плана си, спестяването се превръща в приоритет, а не в допълнение.
И тъй като всеки разход се въвежда на ръка, изтичанията на пари, които захранват аварийните ви спестявания, стават видими вместо невидими. Планирайте, записвайте, преглеждайте, повтаряйте - и всеки месец малко повече от онази "малка катастрофа" се превръща в нищо повече от досаден следобед.
Започнете с мъничка цел, която можете да достигнете този месец. Първия път, когато авариен фонд ви спаси от дълг, никога повече няма да искате да сте без такъв.