Трябва ми кредит. Мога ли наистина да си го позволя?
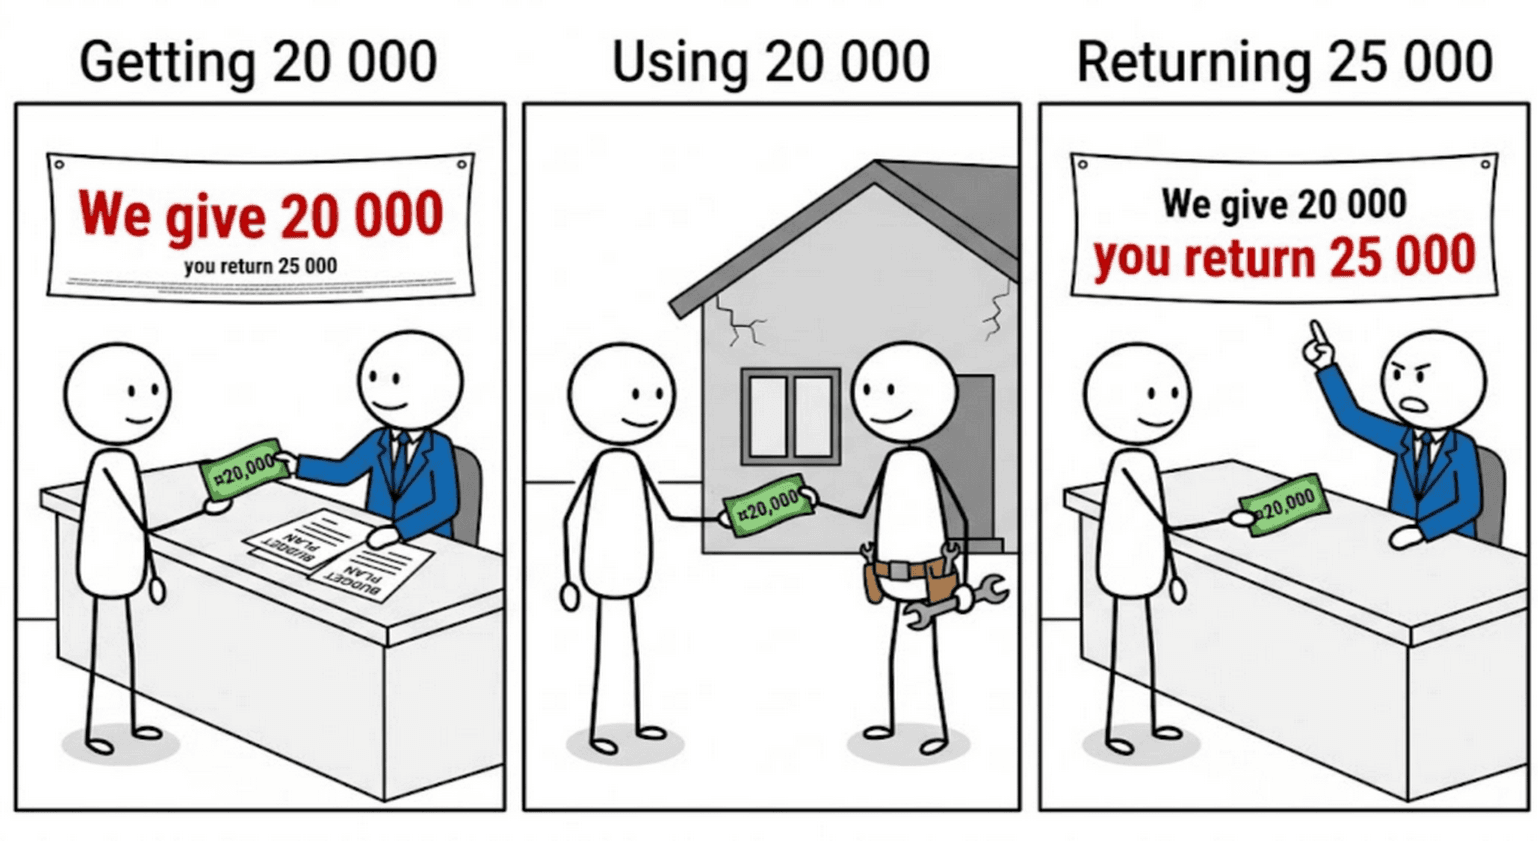
Кредитите са много важна част от начина, по който работи икономиката. Ако хората спрат да теглят заеми, банките ще трябва да спрат да плащат бонуси за милиони евро на ръководството си, а никой не иска да живее в такъв свят.
Шегата настрана, всички знаем, че понякога наистина ни трябват повече пари, отколкото имаме. Криза, която не сме очаквали. Покрив, който няма да издържи още една зима. Кухня, по-стара от децата ви. Собствено жилище вместо наем, който расте всяка година. Кредитът може да е правилният отговор на всичко това.
Но има един факт, който трябва да обмислите: пълната цена на кредита винаги е по-голяма от стойността, която получавате от него. Колкото и да вземете назаем, ще върнете повече, а при дълъг ипотечен кредит разликата може да се доближи до цената на второ, по-малко жилище. Тази разлика е цената да имате парите сега, а не по-късно. Понякога тази цена наистина си струва. Целта на тази статия е да ви помогне да решите кога е така и колко всъщност можете да понесете - преди да подпишете, а не след това.
Първо: колко наистина струва един кредит
Всяка кредитна оферта се състои от четири части:
- Годишната лихва. Това, което банката ви таксува всяка година за парите, които все още дължите. Това е числото в рекламата и само по себе си то казва изненадващо малко.
- Месечната вноска. Това, което излиза от сметката ви всеки месец. Тя покрива част от взетата сума плюс лихвата върху това, което още дължите. В началото на кредита голяма част от всяка вноска е лихва и дългът ви намалява бавно.
- Общият срок. Колко години ще плащате. Това е частта, която най-лесно се подценява. По-дългият срок прави месечната вноска по-малка, което изглежда като облекчение, но плащате лихва за повече години и кредитът като цяло става осезаемо по-скъп.
- Таксите. Такса за разглеждане или отпускане, месечна такса за обслужване на сметката, оценка на имота, нотариални разходи, задължителни застраховки. Всяка от тях изглежда малка до сумата на кредита, но събрани за целия срок, могат да тежат колкото разлика в лихвения процент.
За да разберете колко наистина струва кредитът трябва да изчислите: месечната вноска, умножена по броя на месеците, плюс всички такси. Това е общата сума за плащане. Извадете от нея сумата, която сте взели, и това, което остава, е цената на кредита.
Банките обикновено започват с месечната вноска, защото тя е числото, което кара кредита да изглежда достъпен. Тя отговаря на въпроса "мога ли да плащам това всеки месец?", и това е важно. Общата сума отговаря на въпроса "струва ли си?", и това е също толкова важно. Винаги гледайте и двете, а когато сравнявате две оферти, сравнявайте общите суми, а не месечните вноски или рекламните лихви.
Какво да обсъдите с кредитния консултант
Кредитният консултант не е ваш враг, но не е и ваш финансов съветник. Неговата работа е да продаде кредит, който банката смята за сигурен. Вашата работа е да разберете точно какво купувате. Отидете със списък с въпроси, записвайте отговорите и искайте всичко в писмен вид.
Лихвата и рискът
- Лихвата фиксирана ли е, или плаваща? За колко време? "Фиксираната" лихва често е фиксирана само за първите няколко години.
- Ако е плаваща, към какво е обвързана и колко често се променя? След това задайте най-полезния въпрос за цялата среща: "Каква ще е месечната ми вноска, ако лихвата се повиши?" Помолете да я изчислят за реалистично повишение, а не за символично. При дълъг ипотечен кредит дори умерено покачване на лихвата може да увеличи вноската с осезаема част. Ако тази нова вноска би разбила бюджета ви, плаващата лихва е риск, който не можете да си позволите, колкото и привлекателна да изглежда днес.
- Какво обезпечение или поръчител се изисква? Знайте точно какво бихте загубили вие или човекът, който подписва с вас, ако нещата се объркат.
Гъвкавост и изход
- Мога ли да погася кредита предсрочно, изцяло или частично, и колко струва това? По-бързото изплащане на кредит е един от най-добрите начини да използвате непохарчените пари в бъдеще. Ако обаче има висока такса за предсрочно погасяване това може и да не се окаже добра идея.
- Ако направя допълнително плащане, то съкращава ли срока, или намалява месечната вноска? Съкращаването на срока спестява повече лихва. Някои банки ви оставят да избирате.
- Какво става, ако пропусна вноска? Има ли наказателни такси и лихви, кога просрочието се подава към Централния кредитен регистър и дали има възможност за отсрочване на вноски при болест или загуба на работа.
- Може ли да получа погасителния план? Таблица с всяка вноска, разделена на лихва и главница. Тя прави цената много конкретна, много бързо.
- Колко време е валидна офертата и имам ли право да се откажа? При повечето потребителски кредити в ЕС можете да се откажете в рамките на 14 дни след подписването. Въпреки това никога не подписвайте в деня на първата среща. Вземете документите у дома.
И накрая, помнете, че сумата, която банката е готова да ви отпусне, е максимумът, който тя смята за безопасен за банката. Това не е препоръка и не е мярка за това какво ще е удобно за вас. Много хора получават одобрение за вноска, която не оставя място за повредена кола или слаб месец в работата.
Решението: дайте си два или три месеца
Освен ако не е наистина спешна ситуация, най-доброто, което можете да направите преди да вземете кредит, е да изчакате малко и да записвате всеки приход и разход поне два или три месеца. Не за да отлагате решението просто така, а защото повечето от нас не знаят наистина колко харчат. Попитайте десет души колко харчат за храна на месец и повечето ще кажат по-малко от реалната стойност. Месечната вноска по кредита не е предположение. Тя ще идва на една и съща дата всеки месец години наред и трябва да се побере в реалните ви разходи.
Защо два или три месеца, а не един? Защото един месец рядко е меродавен. В единия има рожден ден, в другия ремонт на колата, в третия годишна застраховка. Два или три месеца започват да показват модел и хващат част от нередовните разходи, които един месец пропуска.
Какво да търсите
- Реалния си месечен излишък. Приходи минус разходи, месец по месец. Не средното, на което се надявате, а числата, които действително сте записали. Ако излишъкът е по-малък от вноската по кредита, никакъв оптимизъм няма да го поправи.
- Най-лошия си месец. Вноската трябва да се плаща и в лошите месеци. Гледайте най-ниския излишък, а не само средния.
- Постоянни срещу гъвкави разходи. Наемът, сметките за комунални услуги и вноските по съществуващи кредити са постоянни. Храненето навън, пазаруването и абонаментите са гъвкави. Именно от гъвкавата част ще трябва да дойде мястото за новата вноска. Когато я видите разбита по пера, ще разберете дали сте готови да я съкратите.
- Какво променя кредитът. Новото жилище може да означава край на наема, но по-високи сметки и такса за входа. Кредитът за кола носи застраховка, гориво и обслужване. Добавете и тях към плана, не само вноската.
Направете "репетиция" на вноската
Това е най-полезният тест, който можем да препоръчаме. Докато записвате разходите си, плащайте бъдещия кредит на себе си. Всеки месец, в деня, в който би била вноската, прехвърляйте цялата планирана сума в отделна спестовна сметка и приемете, че тези пари ги няма.
- Ако успеете три месеца без стрес, имате реално доказателство, че можете да си позволите вноската.
- Ако до средата на месеца постоянно бъркате обратно в тази сметка, научили сте обратното, но по евтиния начин - без договор.
- И в двата случая заделените пари са ваши. Те могат да станат по-голямо самоучастие (т.е. по-малък кредит) или началото на резерва, който и без това трябва да имате.
Запазете резерв и след кредита
Кредит, за чието самоучастие отиват всичките ви спестявания, ви оставя на една повреда на бойлера разстояние от втори, по-скъп кредит. Преди да подпишете, уверете се, че и след това ще имате авариен фонд - в идеалния случай няколко месеца основни разходи, включително новата вноска. Нашето ръководство как да изградите авариен фонд обяснява колко голям трябва да бъде.
Ще чуете различни правила за това каква част от дохода си можете да давате за вноски по кредити. Приемайте всяко такова правило като таван, а не като цел. Записаните от вас числа са много по-добър ориентир, защото са за вас.
С какъв инструмент да следите разходите си?
Честният отговор: този, който наистина ще използвате три месеца. Всеки вариант има силни и слаби страни.
Тетрадка или бележки в телефона
Плюсове: безплатно, мигновено, нищо за учене. Когато записвате сумата на ръка, усещате харченето - точно това, което искате при подобно решение.
Минуси: нищо не се сумира само. В края на месеца имате дълъг списък и вечер аритметика пред себе си. Категориите са каквото сте се сетили да запишете, сравняването на месеци е досадно, а ако делите финансите с партньор, вече имате две тетрадки за обединяване.
Електронна таблица (Excel, Google Sheets, LibreOffice)
Плюсове: пълен контрол. Можете да изградите точно категориите и формулите, които искате, да сравните различни суми и срокове на кредита една до друга и да пазите всичко колкото искате. Ако обичате таблиците, това е наистина мощен вариант и е безплатен или почти безплатен.
Минуси: първо трябва да я изградите, а една сгрешена формула може тихо да ви даде грешен отговор. Таблиците са неудобни за попълване на телефона на касата, затова записите се отлагат "за после" и после се забравят. Повечето домашни таблици умират някъде през втория месец - точно месеца, който ви трябва.
Приложение за бюджет с ръчно въвеждане (като My-Money.Report)
Плюсове: записвате покупка за няколко секунди на телефона, точно когато се случва, а сумите, категориите и графиките по месеци са налице без никаква настройка. Излишъкът за всеки период, тенденцията за няколко месеца и разделянето на постоянни и гъвкави разходи са точно числата, от които се нуждае решението за кредита. Можете да планирате предстоящи разходи предварително, а двойките могат да споделят записите си, вместо да обединяват два списъка. Тъй като сумите се въвеждат, а не се импортират, запазвате и ефекта "усещам харченето" от тетрадката.
Минуси: пак зависи от дисциплината ви. Ако забравяте да записвате, числата ще са твърде оптимистични, точно както при тетрадката. My-Money.Report нарочно не се свързва с банката ви, така че нищо не пристига автоматично. А някои функции са част от платен план, докато безплатният план показва реклами. Струва си да проверите дали безплатните функции са достатъчни за тримесечен тест, преди да плащате за каквото и да било.
Автоматични банкови отчети и приложения, свързани с банката
Плюсове: нулево усилие и пълнота за всичко, което минава през сметката ви. Повечето банкови приложения вече категоризират разходите ви безплатно, а данните вече са там, така че можете да погледнете последните три месеца още днес, вместо да чакате. Полезно е и да видите сметката си така, както ще я види кредитният консултант: той много вероятно ще гледа същите извлечения.
Минуси: категориите често са грешни. Касова бележка от супермаркета, в която има електрическа кана, подарък и храна за седмица, се появява като един ред "хранителни стоки". Кешът, втора банка или сметката на партньора обикновено липсват, така че картината е непълна. И най-важното - виждате харченето едва след като се е случило. Четенето на отчет лесно се пропуска и рядко променя това, което правите следващия месец. Външните приложения, които свързват няколко банки, освен това изискват достъп до данните от сметките ви, а това е компромис с поверителността, за който си струва да помислите.
Нашата честна препоръка
Използвайте две неща заедно. Изберете един инструмент, в който записвате всеки ден - тетрадка, таблица или приложение, - защото именно ежедневното записване ви кара да забелязвате. След това веднъж месечно го сравнявайте с банковото си извлечение, за да хванете пропуснатото. Извлечението ви дава пълнота, а ежедневният запис - осъзнатост. След два или три месеца така ще познавате числата си по-добре от банката.
А ако след всичко това решите, че можете да си позволите кредита, продължете със спокойна глава. Ако решите, че не можете, не съжалявайте банката. Някъде един борд на директорите ще трябва да се задоволи с малко по-малка яхта тази година, но сме уверени, че ще намерят сили да продължат напред.