Кошници за спестявания: дайте работа на всяко спестено евро
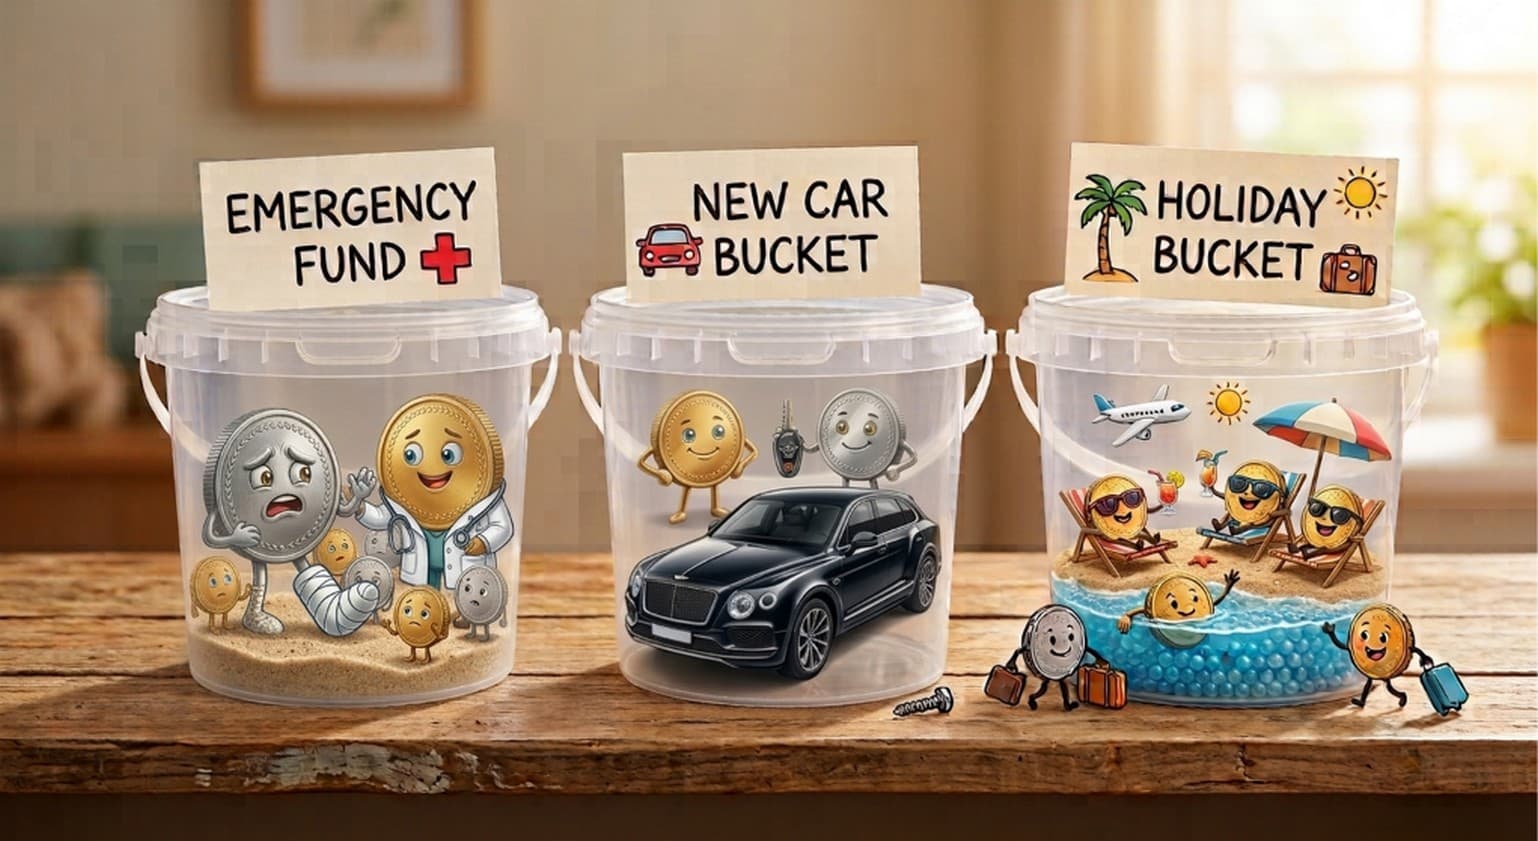
Проверявате спестовната си сметка: 4200 евро. Добре ли е това? Зависи от въпрос, на който самото число не може да отговори: за какво са тези пари? Ако 3000 от тях са парите ви за черни дни, 900 са за застраховката на колата, която се плаща през ноември, а 300 са началото на фонд за пътуване, тогава 4200 изобщо не са "свободни пари". Това са три обещания, които сте дали на себе си, събрани на една купчина, където лесно се бъркат и още по-лесно се харчат.
Това е проблемът с една обща сума спестявания. Тя ви казва колко имате, но не и колко от тях можете да използвате. Кошниците за спестявания решават този проблем и отнемат около десет минути на месец.
Какво е кошница за спестявания
Кошницата е етикет върху част от парите, които вече сте спестили: "Пари за черни дни - 3000", "Застраховка на колата - 900", "Лисабон през май - 300". Парите не е нужно да се местят никъде. Кошницата просто казва за какво са отделени и, в идеалния случай, до каква сума искате да стигне.
От това следват две правила и цялата система стъпва на тях:
- Кошниците не създават спестявания. Не можете да сложите 500 в кошница, ако сте спестили само 200. Кошницата е обещание, подкрепено с истински пари, а не списък с желания.
- Кошниците не променят общата сума. Слагането на пари в кошница, прехвърлянето между кошници или изваждането им оставя спестяванията ви точно там, където са били. Общата сума се променя само когато изкарвате повече, отколкото харчите (или обратното).
С прости думи: общата сума ви казва колко имате, а кошниците ви казват каква част от нея е наистина свободна.
Виртуални кошници или отделни сметки?
Можете да правите това с няколко истински банкови сметки или подсметки, или с една сметка и списък, който казва кое за какво е. Отделните сметки добавят малко физическо затруднение, което някои хора харесват. Виртуалните кошници са по-гъвкави: можете да имате шест цели без шест сметки, а прехвърлянето на пари между целите е бележка, а не банков превод. И двата начина работят. Важното е всяко спестено евро да има точно един етикет и етикетите да се събират до сумата, която реално имате.
Защо една обща купчина не работи
Поведенческите икономисти наричат това умствено счетоводство (mental accounting): по природа се отнасяме към парите различно в зависимост от етикета, който им даваме. Една обща сума няма етикети, затова всяко теглене изглежда еднакво безобидно. "Това са само 150 от 4200." Направете го шест пъти за една година и парите за черни дни, които мислите, че имате, ще се окажат с 900 по-малко точно в деня, в който бойлерът се развали.
Кошниците правят етикета видим. Да вземете 150 "от парите за черни дни" се усеща различно от това да вземете 150 "от спестяванията", защото наистина е различно. Това малко, съзнателно затруднение стои точно там, където ви е нужно.
Има и второ предимство. Една цел като "да спестя 10 000" е далечна и безформена. Три кошници с три цели ви дават три финални линии и обикновено едната от тях е близо. Завършването на неща е това, което поддържа един навик жив.
Кошниците, от които повечето хора имат нужда
Не ви трябват много. Разпределение, което работи за повечето домакинства:
- Пари за черни дни. Започнете с един месец основни разходи, а по-късно увеличете сумата до три или повече. Тази кошница се пълни първа и се използва последна, и то само за истински изненади. Ако някога създадете само една кошница, нека е тази. (Нашето ръководство как да отделите пари за черни дни описва етапите подробно.)
- Фондове за предвидими сметки. Подновяване на застраховки, годишни абонаменти, годишното обслужване на колата, такси за училище, подаръци за празниците. Това не са извънредни ситуации - знаете кога идват. Кошница, която се пълни по малко всеки месец, означава, че сметката вече е платена, когато пристигне.
- Една или две желани цели. Пътуване, колело, нов лаптоп. Дайте ѝ име и сума. Да гледате как лентата за напредък пълзи към нещо конкретно мотивира по начин, по който растящата обща сума никога не може.
- Неразпределени. Всичко, което остава. Пари, които не са заделени за цел, не са грешка - те са вашата гъвкавост. Просто знайте, че са там, вместо да се преструвате, че принадлежат на нещо.
Четири до шест кошници са напълно достатъчни. Ако се окажете с дванадесет, значи сте спрели да организирате и сте започнали да украсявате.
Фондове за предвидими сметки: кошницата, която се изплаща сама
Тези фондове (на английски често ги наричат sinking funds) заслужават по-подробен поглед, защото решават най-честата изненада в бюджета: голямата сметка, за която сте знаели, но сте забравили.
Сметката е проста. Вземете сумата, разделете я на броя месеци до падежа и отделяйте толкова всеки месец:
- Застраховка на колата, 540 евро, дължима след 9 месеца: 60 на месец.
- Годишни абонаменти за софтуер и стрийминг, 180 евро, след 6 месеца: 30 на месец.
- Коледни подаръци, 400 евро, след 10 месеца: 40 на месец.
Това са 130 евро на месец за три сметки, които иначе биха се стоварили като 1120 евро "неочаквани" разходи в три тежки месеца. Когато сметката пристигне, вземате парите от кошницата, плащате и кошницата започва отначало за следващата година. След един пълен цикъл тези сметки просто престават да ви стресират.
Как да пълните кошниците си
Най-лесно е, ако работите по бюджетни периоди (обикновено месец):
- В края на всеки период вижте колко реално сте спестили - приходи минус разходи. Това са новите ви пари. Не колкото сте се надявали да спестите, а колкото наистина сте спестили.
- Разпределете ги по приоритет. Първо парите за черни дни, докато достигнат текущия си етап, след това фондовете за сметки според датата на падежа, а накрая желаните цели с каквото остане. Напълно нормално е част от парите да останат неразпределени.
- Пишете кратка бележка към всяко движение. "Заплата за септември", "продаден стар телефон", "платена застраховка на колата". След шест месеца историята ще се обяснява сама.
- Вземайте пари открито. Когато харчите от кошница, извадете сумата от кошницата и запишете разхода. Изваждането поддържа кошницата честна; записването на разхода е това, което реално променя общата сума. Ако пропуснете едното, числата започват да се разминават.
Ако доходите ви са нередовни
Хората на свободна практика, сезонните работници и всеки, който работи на комисионна, могат да използват същата система с една промяна: направете кошница за "изравняване" първи приоритет след малка сума за черни дни. В добрите месеци част от излишъка отива там; в слабите месеци вземате толкова, колкото да покриете разликата. Така разходите ви следват средния доход вместо влакче на ужасите, а останалите кошници се пълнят, когато нещо остане.
Спестяване като двойка
Кошниците са и спокоен начин да управлявате общи цели. Често срещан вариант е "мое, твое и наше": всеки партньор има свои кошници, а общите цели - почивка, нов диван, първоначална вноска за жилище - са такива, които и двамата виждат. Възможността да виждате напредъка на другия по обща цел, без да сливате всяко евро, спестява много разговори от типа "колко бяхме отделили всъщност?".
Грешки, които тихо развалят системата
- Разпределяне на пари, които още не сте спестили. "Ще сложа 400 във фонда за пътуване, защото ще спестя 400 този месец." После месецът се обърква, кошницата показва 400, реалните спестявания са 150 и имате две числа, които си противоречат. Разпределяйте само пари от периоди, които вече са приключили. Кошниците са за факти, а не за прогнози.
- Изпразване на кошница под нулата. В една кошница не може да има по-малко от нищо. Ако ви трябва повече, отколкото има в нея, вземете наличното и покрийте останалото от неразпределените пари - или признайте, че целта има нужда от по-голяма сума.
- Забравяне на разхода. Ако извадите пари от кошница, без да запишете покупката, спестяванията ви изглеждат по-големи, отколкото са.
- Кошници, които никога не се закриват. Когато една цел е постигната и парите са похарчени, изтрийте кошницата или я преименувайте за следващата цел. Старите празни кошници правят списъка по-труден за четене, а истинските цели - по-трудни за виждане.
- Сляпо доверие в числата. Веднъж месечно сравнявайте спестяванията си с банковото извлечение. Ако нещо е пропуснато - покупка в брой, банкова такса - запишете го и оставете кошниците да следват коригираната обща сума.
Опитайте в My-Money.Report
Ако предпочитате да не поддържате всичко това в електронна таблица, My-Money.Report има вградени кошници за спестявания и следи двете основни правила вместо вас. Спестяванията ви се изчисляват от приходите и разходите, които записвате, а картата Неразпределени спестявания показва какво все още е свободно за разпределяне, като брои само приключилите периоди. Не можете да сложите в кошница повече, отколкото сте спестили, нито да извадите повече, отколкото кошницата съдържа. Двойките могат да споделят отделни кошници помежду си, а кошниците с едно и също име се показват заедно на една карта.
Каквото и приложение да използвате, започнете с малко: една кошница с пари за черни дни и цел, която можете да постигнете това тримесечие. Първия път, когато пристигне неочаквана сметка и вече ви чака купчина пари с етикет за нея, ще разберете защо общата сума никога не е била числото, което има значение.