Ich brauche einen Kredit. Kann ich ihn mir wirklich leisten?
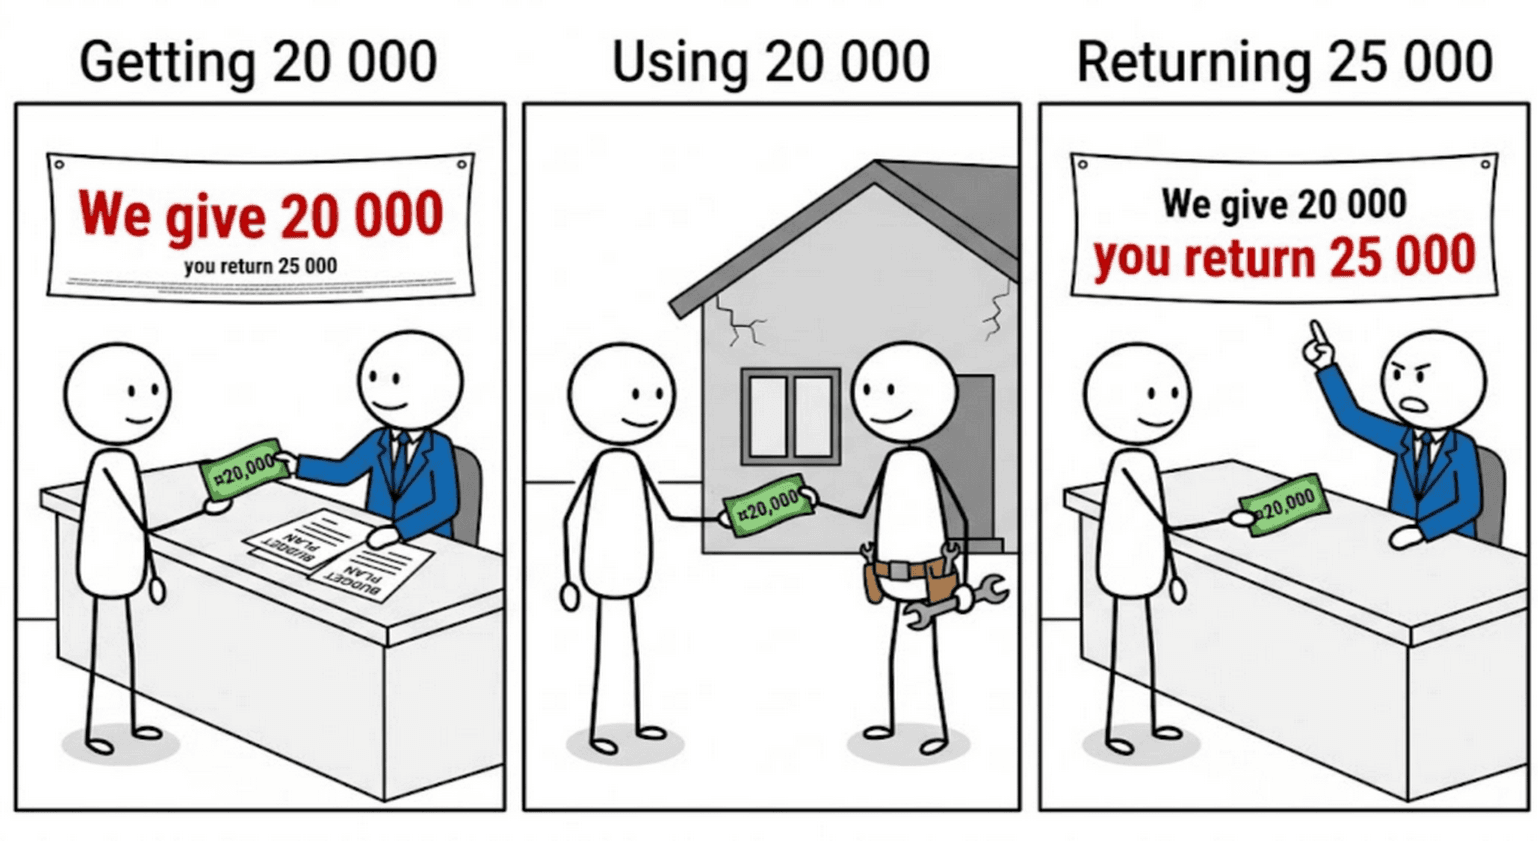
Kredite sind ein ganz wichtiger Teil unserer Wirtschaft. Würden die Menschen aufhören, sich Geld zu leihen, könnten die Banken ihren Vorständen keine Millionenboni mehr zahlen - und in so einer Welt möchte doch wirklich niemand leben.
Spaß beiseite: Jeder kennt Situationen, in denen man schlicht mehr Geld braucht, als man hat. Eine Krise, die niemand kommen sah. Ein Dach, das keinen weiteren Winter übersteht. Eine Küche, die älter ist als die eigenen Kinder. Die eigenen vier Wände statt einer Miete, die jedes Jahr steigt. In all diesen Fällen kann ein Kredit genau die richtige Lösung sein.
Eine Tatsache sollten Sie dabei aber die ganze Zeit im Hinterkopf behalten: Ein Kredit kostet Sie am Ende immer mehr, als Sie durch ihn bekommen. Egal, wie viel Sie sich leihen - zurückzahlen werden Sie mehr, und bei einer langen Baufinanzierung kann der Aufschlag in die Nähe des Preises einer zweiten, kleineren Wohnung kommen. Dieser Aufschlag ist der Preis dafür, das Geld jetzt zu haben und nicht erst später. Manchmal lohnt sich dieser Preis durchaus. Dieser Artikel soll Ihnen helfen herauszufinden, wann das der Fall ist und wie viel Sie tatsächlich stemmen können - und zwar vor der Unterschrift, nicht danach.
Zuerst: Was ein Kredit wirklich kostet
Jedes Kreditangebot besteht im Kern aus vier Bausteinen:
- Der Jahreszins. Das, was die Bank Ihnen pro Jahr für das noch geschuldete Geld berechnet. Diese Zahl steht in der Werbung - und für sich allein sagt sie erstaunlich wenig aus.
- Die Monatsrate. Der Betrag, der jeden Monat von Ihrem Konto abgeht. Sie besteht aus einem Teil der Kreditsumme (der Tilgung) und den Zinsen auf die Restschuld. Am Anfang ist ein großer Teil jeder Rate reiner Zins, die Schuld selbst schrumpft zunächst nur langsam.
- Die Laufzeit. Wie viele Jahre Sie zahlen werden. Genau diesen Baustein unterschätzt man am leichtesten. Eine längere Laufzeit macht die Monatsrate kleiner, was sich wie eine Erleichterung anfühlt. Sie zahlen aber mehr Jahre lang Zinsen, und der Kredit wird insgesamt spürbar teurer.
- Die Gebühren. Bearbeitungsgebühr, Kontoführung, Wertgutachten, Notar, verpflichtende Versicherungen. Jede einzelne wirkt neben der Kreditsumme klein, aber über die gesamte Laufzeit zusammengerechnet können sie so viel ausmachen wie ein Unterschied beim Zinssatz.
Was der Kredit wirklich kostet, sehen Sie erst mit dieser einfachen Rechnung: Monatsrate mal Anzahl der Monate, plus alle Gebühren. Das ist der Gesamtbetrag, den Sie zurückzahlen. Ziehen Sie davon die Summe ab, die Sie ausgezahlt bekommen, und der Rest ist der Preis des Kredits.
Banken stellen meist die Monatsrate in den Vordergrund, denn diese Zahl lässt einen Kredit bezahlbar wirken. Sie beantwortet die Frage „Kann ich das jeden Monat zahlen?“ - und die ist wichtig. Der Gesamtbetrag beantwortet die Frage „Lohnt sich das?“ - und die ist genauso wichtig. Schauen Sie immer auf beides. Und wenn Sie zwei Angebote vergleichen, vergleichen Sie die Gesamtbeträge, nicht die Monatsraten oder die Zinsen aus der Werbung.
Was Sie im Bankgespräch klären sollten
Ihr Kreditberater ist nicht Ihr Gegner, aber eben auch nicht Ihr unabhängiger Finanzberater. Seine Aufgabe ist es, einen Kredit zu verkaufen, den die Bank für sicher hält. Ihre Aufgabe ist es, genau zu verstehen, was Sie da kaufen. Gehen Sie mit einer Liste von Fragen hin, schreiben Sie die Antworten mit und lassen Sie sich alles schriftlich geben.
Zins und Risiko
- Ist der Zins fest oder variabel? Und für wie lange? Ein „fester“ Zins gilt oft nur für die ersten Jahre.
- Wenn er variabel ist: Woran ist er gekoppelt, und wie oft wird er angepasst? Dann stellen Sie die nützlichste Frage des ganzen Gesprächs: „Wie hoch wäre meine Monatsrate, wenn der Zins steigt?“ Bitten Sie darum, das für einen realistischen Anstieg durchzurechnen, nicht für einen symbolischen. Bei einem langen Immobilienkredit kann schon eine moderate Zinserhöhung die Rate spürbar nach oben treiben. Würde diese neue Rate Ihr Budget sprengen, ist der variable Zins ein Risiko, das Sie sich nicht leisten können - so verlockend er heute auch aussieht.
- Welche Sicherheiten oder Bürgen werden verlangt? Sie sollten genau wissen, was Sie - oder jemand, der mitunterschreibt - verlieren könnten, wenn etwas schiefgeht.
Flexibilität und Ausstieg
- Kann ich vorzeitig zurückzahlen, ganz oder teilweise, und was kostet das? Einen Kredit schneller abzubezahlen ist später oft eine der besten Verwendungen für übriges Geld. Eine hohe Vorfälligkeitsentschädigung kann diese Möglichkeit aber unattraktiv machen. Fragen Sie auch, ob kostenlose Sondertilgungen erlaubt sind.
- Verkürzt eine Sonderzahlung die Laufzeit oder senkt sie die Monatsrate? Eine kürzere Laufzeit spart mehr Zinsen. Manche Banken lassen Sie wählen.
- Was passiert, wenn ich eine Rate nicht zahlen kann? Mahngebühren, Verzugszinsen, ab wann ein Eintrag bei der SCHUFA oder einer vergleichbaren Auskunftei droht und ob es bei Krankheit oder Jobverlust die Möglichkeit einer Ratenpause gibt.
- Bekomme ich einen Tilgungsplan? Eine Tabelle mit jeder einzelnen Rate, aufgeteilt in Zins und Tilgung. Damit werden die Kosten sehr schnell sehr greifbar.
- Wie lange gilt das Angebot, und habe ich ein Widerrufsrecht? Bei den meisten Verbraucherkrediten in der EU können Sie innerhalb von 14 Tagen nach Vertragsschluss widerrufen. Trotzdem gilt: Unterschreiben Sie nie am Tag des ersten Gesprächs. Nehmen Sie die Unterlagen mit nach Hause.
Und noch etwas: Der Betrag, den die Bank Ihnen leihen würde, ist das Maximum, das die Bank für sich selbst als sicher einstuft. Das ist keine Empfehlung und schon gar kein Maßstab dafür, was sich für Sie gut anfühlt. Viele bekommen eine Rate genehmigt, die keinen Spielraum mehr lässt für ein kaputtes Auto oder einen schwachen Monat im Job.
Die Entscheidung: Nehmen Sie sich zwei bis drei Monate Zeit
Wenn es kein echter Notfall ist, ist das Beste, was Sie vor einem Kredit tun können, ein wenig abzuwarten und mindestens zwei bis drei Monate lang alle Einnahmen und Ausgaben aufzuschreiben. Nicht, um die Entscheidung auf die lange Bank zu schieben, sondern weil die meisten von uns gar nicht so genau wissen, wie viel sie ausgeben. Fragen Sie zehn Leute, wie viel sie im Monat für Lebensmittel ausgeben, und die meisten werden zu niedrig schätzen. Eine Kreditrate dagegen ist keine Schätzung. Sie wird jahrelang jeden Monat am selben Tag fällig und muss in Ihre tatsächlichen Ausgaben passen, nicht in die Version, die Sie im Kopf haben.
Warum zwei bis drei Monate und nicht einer? Weil ein einzelner Monat selten aussagekräftig ist. In dem einen steht ein Geburtstag an, im nächsten eine Autoreparatur, im dritten die Jahresprämie einer Versicherung. Nach zwei bis drei Monaten zeichnet sich ein Muster ab, und Sie erwischen einen Teil der unregelmäßigen Kosten, die ein einzelner Monat übersieht.
Worauf Sie achten sollten
- Ihr tatsächlicher monatlicher Überschuss. Einnahmen minus Ausgaben, Monat für Monat. Nicht der Durchschnitt, den Sie sich erhoffen, sondern die Zahlen, die Sie wirklich aufgeschrieben haben. Ist der Überschuss kleiner als die Kreditrate, hilft auch kein Optimismus.
- Ihr schlechtester Monat. Die Rate muss auch in den mageren Monaten bezahlt werden. Schauen Sie auf den niedrigsten Überschuss, nicht nur auf den Durchschnitt.
- Fixe und variable Ausgaben. Miete, Nebenkosten und laufende Kreditraten sind fix. Essen gehen, Shopping und Abos sind variabel. Genau aus dem variablen Teil muss der Platz für die neue Rate kommen. Wenn Sie ihn einzeln aufgeschlüsselt vor sich sehen, wissen Sie ehrlich, ob Sie bereit sind, dort zu kürzen.
- Was der Kredit sonst noch verändert. Die eigene Wohnung heißt vielleicht keine Miete mehr, dafür aber Hausgeld, Grundsteuer und Rücklagen für Reparaturen. Ein Autokredit bringt Versicherung, Sprit und Wartung mit. Planen Sie diese Kosten mit ein, nicht nur die Rate.
Die Rate zur Probe zahlen
Das ist der nützlichste Test, den wir kennen. Während Sie Ihre Ausgaben aufschreiben, zahlen Sie den künftigen Kredit schon einmal an sich selbst. Überweisen Sie jeden Monat an dem Tag, an dem die Rate fällig wäre, den vollen geplanten Betrag auf ein separates Sparkonto und tun Sie so, als wäre das Geld weg.
- Schaffen Sie das drei Monate lang ohne Stress, haben Sie einen echten Beweis, dass Sie sich die Rate leisten können.
- Greifen Sie schon zur Monatsmitte immer wieder auf dieses Konto zurück, haben Sie das Gegenteil gelernt - auf die günstige Art, ganz ohne Vertrag.
- So oder so gehört das zurückgelegte Geld Ihnen. Es kann zu mehr Eigenkapital werden (also zu einem kleineren Kredit) oder zum Grundstock für die Reserve, die Sie ohnehin haben sollten.
Auch nach dem Kredit einen Puffer behalten
Wenn für das Eigenkapital Ihr gesamtes Erspartes draufgeht, sind Sie nur eine kaputte Heizung von einem zweiten, teureren Kredit entfernt. Stellen Sie vor der Unterschrift sicher, dass Ihnen danach noch ein Notgroschen bleibt - idealerweise einige Monate an notwendigen Ausgaben, einschließlich der neuen Rate. In unserem Ratgeber wie Sie einen Notgroschen aufbauen erfahren Sie, wie groß er sein sollte.
Sie werden verschiedene Faustregeln hören, welcher Anteil des Einkommens höchstens für Kreditraten draufgehen darf. Betrachten Sie jede dieser Regeln als Obergrenze, nicht als Ziel. Ihre eigenen aufgeschriebenen Zahlen sind ein viel besserer Maßstab, denn sie handeln von Ihnen.
Womit sollten Sie Ihre Ausgaben erfassen?
Die ehrliche Antwort: mit dem Werkzeug, das Sie drei Monate lang tatsächlich benutzen. Jede Variante hat echte Stärken und echte Schwächen.
Notizbuch oder Notizen im Handy
Vorteile: kostenlos, sofort einsatzbereit, nichts zu lernen. Wer Beträge von Hand aufschreibt, spürt das Geldausgeben - genau das, was Sie bei so einer Entscheidung wollen.
Nachteile: Nichts rechnet sich von selbst zusammen. Am Monatsende haben Sie eine lange Liste und einen Abend Kopfrechnen vor sich. Kategorien gibt es nur, wenn Sie daran gedacht haben, Monate zu vergleichen ist mühsam, und wenn Sie die Finanzen mit einem Partner teilen, müssen Sie zwei Notizbücher zusammenführen.
Tabellenkalkulation (Excel, Google Sheets, LibreOffice)
Vorteile: volle Kontrolle. Sie können genau die Kategorien und Formeln anlegen, die Sie möchten, verschiedene Kreditbeträge und Laufzeiten nebeneinander durchspielen und alles so lange aufbewahren, wie Sie wollen. Wer gern mit Tabellen arbeitet, hat hier ein wirklich starkes Werkzeug, und es kostet wenig bis gar nichts.
Nachteile: Sie müssen die Tabelle erst einmal bauen, und eine einzige fehlerhafte Formel kann Ihnen still und leise ein falsches Ergebnis liefern. Am Handy an der Kasse ist eine Tabelle umständlich, also werden Einträge „für später“ gesammelt und dann vergessen. Die meisten Haushaltstabellen schlafen irgendwann im zweiten Monat ein - genau in dem Monat, auf den es ankommt.
Eine Budget-App mit manueller Eingabe (zum Beispiel My-Money.Report)
Vorteile: Sie erfassen einen Einkauf in wenigen Sekunden am Handy, direkt wenn er passiert, und Summen, Kategorien und Monatsdiagramme sind ohne jede Einrichtung da. Der Überschuss pro Zeitraum, der Verlauf über mehrere Monate und die Aufteilung in fixe und variable Ausgaben sind genau die Zahlen, die Sie für die Kreditentscheidung brauchen. Absehbare Ausgaben lassen sich im Voraus planen, und Paare können ihre Einträge teilen, statt zwei Listen zusammenzuführen. Weil Sie die Beträge selbst eintippen statt sie zu importieren, bleibt auch der „Ich spüre, was ich ausgebe“-Effekt des Notizbuchs erhalten.
Nachteile: Auch hier hängt alles an Ihrer Disziplin. Vergessen Sie Einträge, sehen die Zahlen zu rosig aus - genau wie beim Notizbuch. My-Money.Report verbindet sich bewusst nicht mit Ihrer Bank, es kommt also nichts automatisch herein. Außerdem sind manche Funktionen Teil eines kostenpflichtigen Tarifs, und der kostenlose Tarif zeigt Werbung. Prüfen Sie ruhig erst, ob die kostenlosen Funktionen für einen dreimonatigen Test ausreichen, bevor Sie für irgendetwas bezahlen.
Automatische Auswertungen der Bank und verknüpfte Finanz-Apps
Vorteile: null Aufwand und vollständig für alles, was über Ihr Konto läuft. Die meisten Banking-Apps ordnen Ihre Ausgaben inzwischen kostenlos Kategorien zu, und die Daten sind schon da - Sie können sich die letzten drei Monate also heute ansehen, statt erst zu warten. Außerdem ist es hilfreich, Ihr Konto einmal so zu sehen, wie der Kreditberater es sehen wird: Er wird sich sehr wahrscheinlich genau diese Kontoauszüge anschauen.
Nachteile: Die Kategorien stimmen oft nicht. Ein Supermarkteinkauf mit Wasserkocher, Geschenk und Lebensmitteln für eine Woche erscheint als eine einzige Zeile „Lebensmittel“. Bargeld, eine zweite Bank oder das Konto des Partners fehlen meistens, das Bild ist also unvollständig. Vor allem aber sehen Sie die Ausgaben erst, wenn sie schon passiert sind. Eine Auswertung zu lesen, schiebt man leicht auf, und sie ändert selten etwas daran, was Sie im nächsten Monat tun. Apps von Drittanbietern, die mehrere Banken verknüpfen, brauchen außerdem Zugriff auf Ihre Kontodaten - ein Kompromiss beim Datenschutz, über den Sie nachdenken sollten.
Unsere ehrliche Empfehlung
Kombinieren Sie zwei Dinge. Wählen Sie ein Werkzeug, in das Sie täglich eintragen - Notizbuch, Tabelle oder App -, denn gerade das tägliche Aufschreiben sorgt dafür, dass Sie hinschauen. Und gleichen Sie es einmal im Monat mit Ihrem Kontoauszug ab, um zu finden, was Ihnen durchgerutscht ist. Der Kontoauszug sorgt für Vollständigkeit, das tägliche Aufschreiben für Bewusstsein. Nach zwei bis drei Monaten kennen Sie Ihre Zahlen besser als die Bank.
Und wenn Sie nach all dem zu dem Schluss kommen, dass Sie sich den Kredit leisten können: Nehmen Sie ihn mit ruhigem Gewissen auf. Kommen Sie zum gegenteiligen Ergebnis, müssen Sie mit der Bank kein Mitleid haben. Irgendwo wird sich ein Vorstand dieses Jahr mit einer etwas kleineren Yacht begnügen müssen - aber wir sind zuversichtlich, dass er die Kraft findet, trotzdem weiterzumachen.