Spartöpfe: Geben Sie jedem gesparten Euro eine Aufgabe
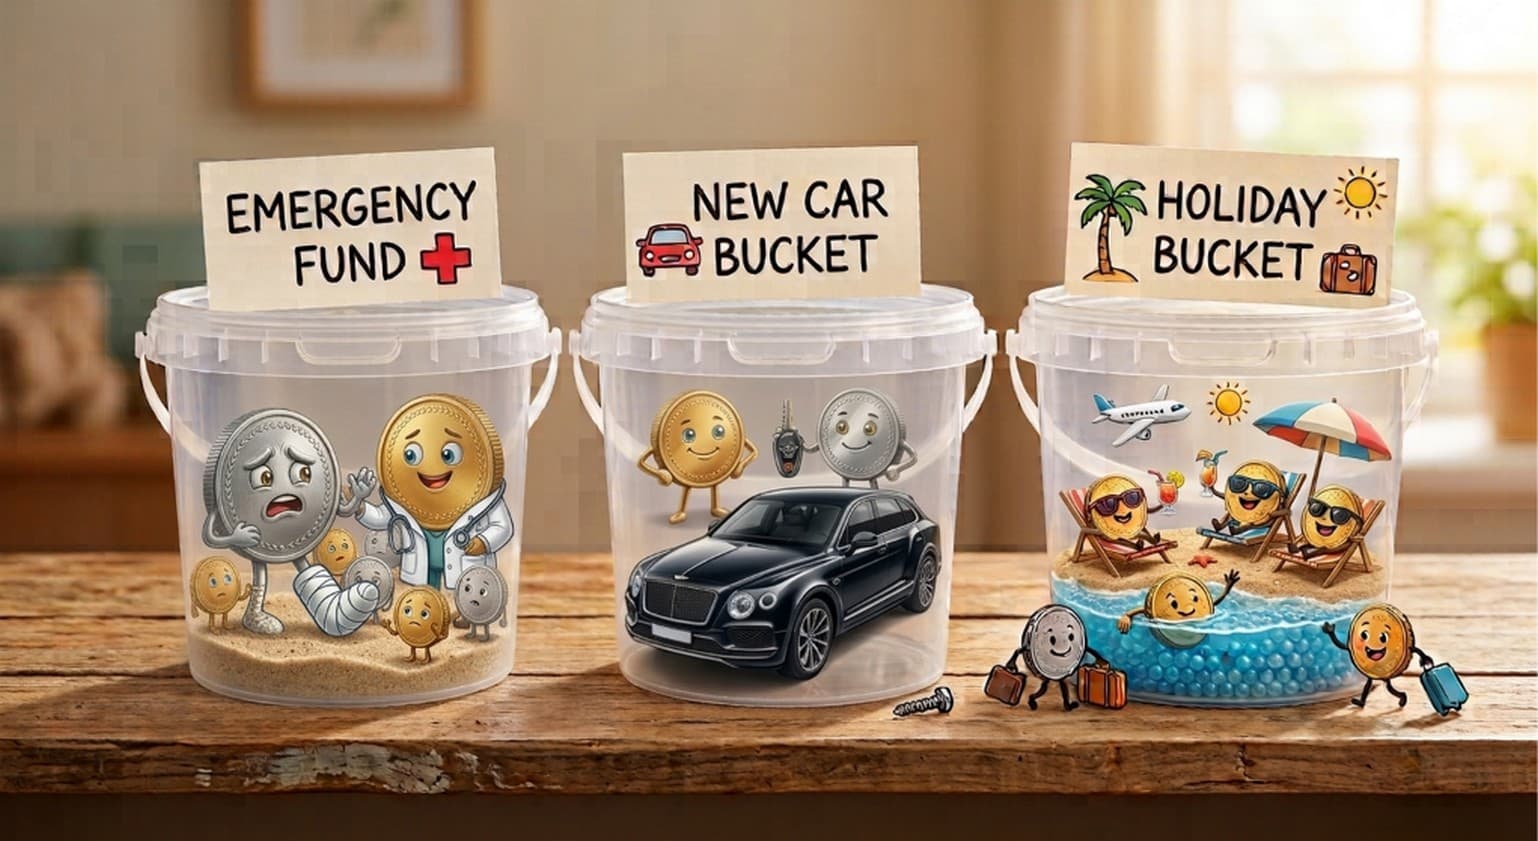
Sie schauen auf Ihr Sparkonto: 4.200 Euro. Ist das gut? Das hängt von einer Frage ab, die die Zahl selbst nicht beantworten kann: Wofür ist das Geld? Wenn 3.000 davon Ihr Notgroschen sind, 900 für die Kfz-Versicherung im November und 300 der Anfang einer Reisekasse, dann sind 4.200 überhaupt kein „freies Geld“. Es sind drei Versprechen, die Sie sich selbst gegeben haben - auf einem Haufen, wo man sie leicht verwechselt und noch leichter anzapft.
Genau das ist das Problem eines einzigen Sparsaldos. Er sagt Ihnen, wie viel Sie haben, aber nicht, wie viel Sie davon anrühren dürfen. Spartöpfe lösen dieses Problem, und sie kosten Sie etwa zehn Minuten im Monat.
Was ein Spartopf ist
Ein Spartopf ist ein Etikett auf einem Teil des Geldes, das Sie bereits gespart haben: „Notgroschen - 3.000“, „Kfz-Versicherung - 900“, „Lissabon im Mai - 300“. Das Geld muss dafür nirgendwohin verschoben werden. Der Spartopf sagt nur, wofür es reserviert ist, und idealerweise, welchen Betrag es erreichen soll.
Daraus folgen zwei Regeln, und das ganze System ruht auf ihnen:
- Spartöpfe schaffen keine Ersparnisse. Sie können keine 500 in einen Spartopf legen, wenn Sie nur 200 gespart haben. Ein Spartopf ist ein Versprechen, das durch echtes Geld gedeckt ist, keine Wunschliste.
- Spartöpfe ändern Ihre Gesamtsumme nicht. Geld in einen Spartopf legen, zwischen Töpfen verschieben oder wieder herausnehmen - Ihre Ersparnisse bleiben genau dort, wo sie waren. Die Gesamtsumme ändert sich nur, wenn Sie mehr einnehmen als ausgeben (oder umgekehrt).
Kurz gesagt: Die Gesamtsumme zeigt Ihnen, wie viel Sie haben, und die Spartöpfe zeigen Ihnen, wie viel davon wirklich frei ist.
Virtuelle Spartöpfe oder getrennte Konten?
Sie können das mit mehreren echten Bankkonten oder Unterkonten umsetzen, oder mit einem einzigen Konto und einer Liste, die festhält, was wofür gedacht ist. Getrennte Konten schaffen eine kleine physische Hürde, die manche Menschen mögen. Virtuelle Spartöpfe sind flexibler: Sie können sechs Ziele ohne sechs Konten haben, und das Umschichten zwischen Zielen ist eine Notiz statt einer Überweisung. Beides funktioniert. Entscheidend ist, dass jeder gesparte Euro genau ein Etikett hat und die Etiketten zusammen genau den Betrag ergeben, der tatsächlich vorhanden ist.
Warum ein einziger Haufen scheitert
Verhaltensökonomen nennen das Mental Accounting (mentale Buchführung): Wir behandeln Geld ganz natürlich unterschiedlich, je nachdem, welches Etikett wir ihm geben. Ein einziger Saldo hat keine Etiketten, deshalb wirkt jede Entnahme gleich harmlos. „Es sind doch nur 150 von 4.200.“ Tun Sie das sechsmal im Jahr, und der Notgroschen, den Sie zu haben glauben, ist genau an dem Tag, an dem die Heizung ausfällt, um 900 kleiner.
Spartöpfe machen das Etikett sichtbar. 150 „aus dem Notgroschen“ zu nehmen, fühlt sich anders an als 150 „aus den Ersparnissen“, weil es tatsächlich etwas anderes ist. Diese kleine, bewusste Hürde sitzt genau dort, wo Sie sie brauchen.
Es gibt noch einen zweiten Vorteil. Ein einzelnes Ziel wie „10.000 sparen“ ist weit weg und formlos. Drei Spartöpfe mit drei Zielen geben Ihnen drei Ziellinien, und eine davon ist meist nah. Dinge abzuschließen ist das, was eine Gewohnheit am Leben hält.
Die Spartöpfe, die die meisten brauchen
Sie brauchen nicht viele. Eine Aufteilung, die für die meisten Haushalte funktioniert:
- Notgroschen. Beginnen Sie mit einem Monat an notwendigen Ausgaben und bauen Sie ihn später auf drei oder mehr aus. Er wird zuerst gefüllt und zuletzt angerührt, und nur für echte Überraschungen. Wenn Sie überhaupt nur einen Spartopf anlegen, dann diesen. (Unser Ratgeber, wie Sie einen Notgroschen aufbauen, beschreibt die Stufen ausführlich.)
- Rücklagen für bekannte Rechnungen. Versicherungsverlängerungen, Jahresabonnements, die jährliche Autoinspektion, Schulgebühren, Weihnachtsgeschenke. Das sind keine Notfälle - Sie wissen, wann sie kommen. Ein Spartopf, der jeden Monat ein wenig gefüllt wird, bedeutet, dass die Rechnung schon bezahlt ist, wenn sie eintrifft.
- Ein oder zwei Wunschziele. Eine Reise, ein Fahrrad, ein neuer Laptop. Geben Sie ihm einen Namen und einen Betrag. Zuzusehen, wie ein Fortschrittsbalken auf etwas Konkretes zukriecht, motiviert auf eine Weise, wie es eine wachsende Gesamtsumme nie tut.
- Nicht zugewiesen. Alles, was übrig bleibt. Geld, das keinem Ziel zugeordnet ist, ist kein Fehler; es ist Ihre Flexibilität. Wissen Sie einfach, dass es da ist, statt so zu tun, als gehöre es zu etwas.
Vier bis sechs Spartöpfe sind völlig genug. Wenn Sie bei zwölf angekommen sind, haben Sie aufgehört zu organisieren und angefangen zu dekorieren.
Rücklagen für bekannte Rechnungen: der Spartopf, der sich selbst bezahlt
Diese Rücklagen (im Englischen oft „Sinking Funds“ genannt) verdienen einen genaueren Blick, denn sie lösen die häufigste Überraschung im Budget: die große Rechnung, von der Sie wussten, die Sie aber vergessen haben.
Die Rechnung ist einfach. Nehmen Sie den Betrag, teilen Sie ihn durch die Anzahl der Monate bis zur Fälligkeit und legen Sie diesen Betrag jeden Monat zurück:
- Kfz-Versicherung, 540 Euro, fällig in 9 Monaten: 60 pro Monat.
- Jährliche Software- und Streaming-Abos, 180 Euro, in 6 Monaten: 30 pro Monat.
- Weihnachtsgeschenke, 400 Euro, in 10 Monaten: 40 pro Monat.
Das sind 130 Euro im Monat für drei Rechnungen, die sonst als 1.120 Euro „unerwarteter“ Ausgaben in drei schlechten Monaten landen würden. Wenn die Rechnung kommt, nehmen Sie das Geld aus dem Spartopf, bezahlen, und der Spartopf beginnt für das nächste Jahr wieder bei null. Nach einem vollen Durchlauf verlieren diese Rechnungen einfach ihren Schrecken.
So füllen Sie Ihre Spartöpfe
Am einfachsten geht es, wenn Sie in Budgetperioden denken (meist ein Monat):
- Schauen Sie am Ende jeder Periode, was Sie tatsächlich gespart haben - Einnahmen minus Ausgaben. Das ist Ihr neues Geld. Nicht, was Sie zu sparen hofften, sondern was Sie wirklich gespart haben.
- Verteilen Sie es nach Priorität. Zuerst der Notgroschen, bis er seine aktuelle Stufe erreicht, dann die Rücklagen für Rechnungen nach Fälligkeit, und zuletzt die Wunschziele mit dem, was übrig bleibt. Einen Teil nicht zuzuweisen ist völlig in Ordnung.
- Schreiben Sie zu jeder Bewegung eine kurze Notiz. „Gehalt September“, „altes Handy verkauft“, „Kfz-Versicherung bezahlt“. In sechs Monaten erklärt sich der Verlauf von selbst.
- Entnehmen Sie offen. Wenn Sie Geld aus einem Spartopf ausgeben, nehmen Sie den Betrag aus dem Spartopf heraus und erfassen Sie die Ausgabe. Das Herausnehmen hält den Spartopf ehrlich; das Erfassen der Ausgabe ist das, was Ihre Gesamtsumme tatsächlich verändert. Wenn Sie eines davon auslassen, laufen die Zahlen auseinander.
Wenn Ihr Einkommen unregelmäßig ist
Selbstständige, Saisonarbeiter und alle, die auf Provision arbeiten, können dasselbe System mit einer Änderung nutzen: Machen Sie einen „Ausgleichstopf“ zur ersten Priorität nach einem kleinen Notgroschen. In guten Monaten fließt ein Teil des Überschusses dorthin; in mageren Monaten nehmen Sie so viel heraus, dass die Lücke gedeckt ist. So folgen Ihre Ausgaben einem durchschnittlichen Einkommen statt einer Achterbahn, und die übrigen Spartöpfe werden gefüllt, wann immer etwas übrig bleibt.
Gemeinsam sparen als Paar
Spartöpfe sind auch ein entspannter Weg, gemeinsame Ziele zu verwalten. Ein verbreitetes Modell ist „meins, deins und unseres“: Jeder Partner hat seine eigenen Spartöpfe, und die gemeinsamen Ziele - ein Urlaub, ein neues Sofa, das Eigenkapital für die Wohnung - sind für beide sichtbar. Den Fortschritt des anderen bei einem gemeinsamen Ziel sehen zu können, ohne jeden Euro zusammenzulegen, erspart viele Gespräche der Art „Wie viel hatten wir eigentlich schon zurückgelegt?“.
Fehler, die das System unbemerkt aushebeln
- Geld verteilen, das noch gar nicht gespart ist. „Ich lege 400 in die Reisekasse, weil ich diesen Monat 400 sparen werde.“ Dann läuft der Monat anders, der Spartopf zeigt 400, die tatsächlichen Ersparnisse 150, und Sie haben zwei Zahlen, die sich widersprechen. Verteilen Sie nur Geld aus Perioden, die bereits abgeschlossen sind. Spartöpfe sind für Fakten, nicht für Prognosen.
- Einen Spartopf unter null leeren. In einem Spartopf kann nicht weniger als nichts liegen. Wenn Sie mehr brauchen, als darin ist, nehmen Sie das Vorhandene und decken Sie den Rest aus dem nicht zugewiesenen Geld - oder geben Sie zu, dass das Ziel einen höheren Betrag braucht.
- Die Ausgabe vergessen. Wer Geld aus einem Spartopf nimmt, ohne den Kauf zu erfassen, lässt seine Ersparnisse größer aussehen, als sie sind.
- Spartöpfe nie auflösen. Wenn ein Ziel erreicht und das Geld ausgegeben ist, löschen Sie den Spartopf oder benennen Sie ihn für das nächste Ziel um. Alte, leere Spartöpfe machen die Liste unübersichtlicher und die echten Ziele schwerer erkennbar.
- Den Zahlen blind vertrauen. Vergleichen Sie Ihre Ersparnisse einmal im Monat mit Ihrem Kontoauszug. Wenn etwas fehlt - ein Barkauf, eine Gebühr - erfassen Sie es und lassen Sie die Spartöpfe der korrigierten Gesamtsumme folgen.
Ausprobieren in My-Money.Report
Wenn Sie das lieber nicht in einer Tabellenkalkulation pflegen möchten: My-Money.Report hat Spartöpfe eingebaut und achtet für Sie auf die beiden Grundregeln. Ihre Ersparnisse werden aus den Einnahmen und Ausgaben berechnet, die Sie erfassen, und die Karte Nicht zugewiesene Ersparnisse zeigt, was noch frei zu verteilen ist - dabei zählen nur abgeschlossene Perioden. Sie können nicht mehr in einen Spartopf legen, als Sie gespart haben, und nicht mehr entnehmen, als ein Spartopf enthält. Paare können einzelne Spartöpfe miteinander teilen, und Spartöpfe mit demselben Namen werden gemeinsam auf einer Karte angezeigt.
Egal, welches Werkzeug Sie verwenden: Fangen Sie klein an - mit einem Spartopf für den Notgroschen und einem Ziel, das Sie in diesem Quartal erreichen können. Wenn zum ersten Mal eine unerwartete Rechnung kommt und bereits ein beschrifteter Topf mit Geld auf sie wartet, werden Sie verstehen, warum die Gesamtsumme nie die Zahl war, auf die es ankam.