Warum manuelles Ausgaben-Erfassen die automatische Bankanbindung schlägt
Vom My Money Report Team ·
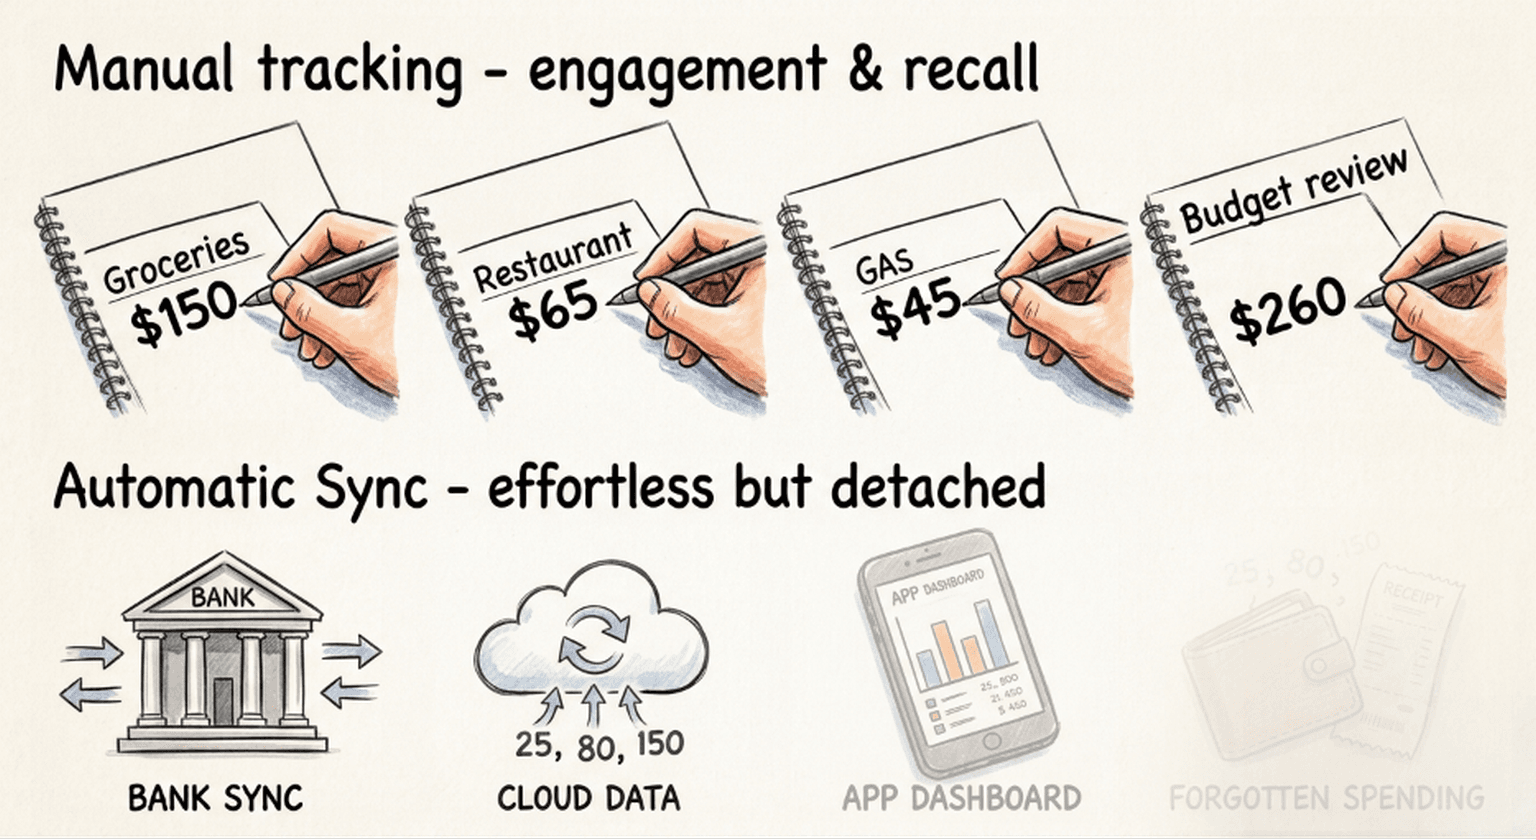
Jede Budget-App scheint dasselbe zu versprechen: Bank verbinden und nie wieder einen Finger rühren. Klingt wunderbar. Warum also verbinden so viele Menschen ihre Konten, sehen die Transaktionen hereinströmen und haben trotzdem keine Ahnung, wohin ihr Geld ging?
Die unbequeme Antwort: Die Mühe war nie das Problem. Beim Budgetieren ist die kleine Mühe, einen Kauf selbst zu erfassen, keine Reibung, die man beseitigen sollte. Sie ist der gesamte Mechanismus, der Ihr Verhalten verändert.
Der "Schmerz des Bezahlens"
Verhaltensökonomen haben einen Namen für das gesunde kleine Stechen, das Sie spüren, wenn Sie Geld hergeben: den Schmerz des Bezahlens. Dieses Stechen ist nützlich. Es ist Ihr Gehirn, das registriert, dass gerade etwas Wertvolles Ihre Hände verlassen hat, und wirkt als natürliche Bremse gegen zu hohe Ausgaben.
Das Problem ist, dass moderne Zahlungsmethoden darauf ausgelegt sind, dieses Stechen zu entfernen. Eine berühmte MIT-Studie von Drazen Prelec und Duncan Simester ergab, dass Menschen bereit waren, deutlich mehr für denselben Artikel zu zahlen, wenn sie eine Kreditkarte statt Bargeld nutzten - in manchen Auktionen bis zum Doppelten. Sie können die Zusammenfassung dieser Forschung von MIT Sloan hier lesen. Kontaktloses Tippen und Ein-Klick-Käufe verstärken den Effekt noch weiter. Das Geld verschwindet, bevor Ihr Gehirn eine Chance hat, Einspruch zu erheben.
Automatisierung entfernt die falsche Reibung
Hier ist die Ironie. Wenn eine App jede Transaktion still importiert und kategorisiert, entfernt sie den einen Moment, der Sie zum Nachdenken hätte bringen können. Sie enden mit einem schönen, automatischen Bericht über Geld, das Sie bereits ausgegeben haben, ohne es zu bemerken. Das Dashboard ist ordentlich. Ihre Gewohnheiten sind unverändert.
Automatisches Erfassen ist großartig darin, im Nachhinein "Was habe ich ausgegeben?" zu beantworten. Für die wichtigere Frage ist es nahezu nutzlos: "Sollte ich das überhaupt ausgeben?" Diese Frage lässt sich nur im Moment des Bezahlens stellen, und nur, wenn Sie aufmerksam sind.
Was das Selbst-Eintippen tatsächlich bewirkt
Einen Kauf von Hand zu erfassen, stellt die Pause wieder her, die Karten und Tippen genommen haben. In den wenigen Sekunden, die das Eintragen des Betrags dauert, geschehen drei stille Dinge:
- Sie sehen die echte Zahl, für sich allein, statt in einem Kontoauszug vergraben.
- Sie verbinden sie mit einer Kategorie, sodass Muster mit der Zeit sichtbar werden.
- Sie erhalten einen Moment der Reflexion - einen natürlichen Kontrollpunkt, um zu fragen, ob es das wert war.
Das ist dieselbe Erkenntnis hinter der hundert Jahre alten japanischen Methode Kakeibo, bei der das handschriftliche Erfassen der Ausgaben als genau das gilt, was die Praxis wirken lässt. Das Medium hat sich von Papier zum Handy gewandelt, das Prinzip aber nicht: Bewusstsein entsteht dadurch, dass Sie es selbst tun.
"Aber ist das nicht viel Arbeit?"
Es ist weit weniger Arbeit, als die Leute erwarten, denn Sie gleichen nicht einen ganzen Monat auf einmal ab. Sie erfassen einen Kauf, in fünf Sekunden, genau dann, wenn er geschieht. So gemacht, kostet Sie manuelles Erfassen ein paar Minuten am Tag und gibt Ihnen etwas, das Automatisierung nie kann: ein echtes Gefühl dafür, wohin Ihr Geld geht und warum.
Und Sie behalten noch etwas - Privatsphäre. Sie müssen Ihre Bankzugangsdaten nie an einen Drittanbieter-Aggregator übergeben, denn es gibt nichts zu verbinden.
Die Philosophie hinter My-Money.Report
Genau deshalb verbindet sich My-Money.Report nicht mit Ihrer Bank und wird es nie tun. Das ist eine bewusste Entscheidung, keine fehlende Funktion. Die App ist um eine einfache Gewohnheit herum gebaut - planen, was Sie kaufen müssen, den Preis notieren, wenn Sie es kaufen, und wiederholen - denn der kleine Akt des Eintippens des Betrags ist der "Trick", der Ihrem Gehirn hilft, den wahren Wert Ihres Geldes zu spüren.
Unsere Aufgabe ist nicht, das Bemerken für Sie zu erledigen. Sie ist, Ihr eigenes Bemerken so leicht und lohnend wie möglich zu machen: Pläne, die zugleich als Einkaufsliste dienen, klare Diagramme, die Ihre Einträge in Erkenntnis verwandeln, und Budgets, die Sie mit Ihrer Familie teilen können. Sie bringen die fünf Sekunden Aufmerksamkeit. Die App erledigt den Rest.
Wenn müheloses Budgetieren per Bankanbindung für Sie funktioniert hätte, würden Sie das hier wahrscheinlich nicht lesen. Versuchen Sie einen Monat lang das Gegenteil. Ein wenig Mühe, im richtigen Moment, ist es, was am Ende den Unterschied macht.